Der Beleg füllt
sich selbst aus.
Foto, PDF oder E-Rechnung in die Ablage — und die Rechnungsprüfung nach § 14 UStG läuft gleich mit.
- Basic ist dauerhaft kostenlos — im Checkout werden keine Zahlungsdaten verlangt.
- Umsatzsteuer je Satz, Einzelpositionen und Pflichtangaben — gelesen, nicht getippt.
- Verarbeitung in der EU-Region Frankfurt, GoBD-fest, zehn Jahre auffindbar.
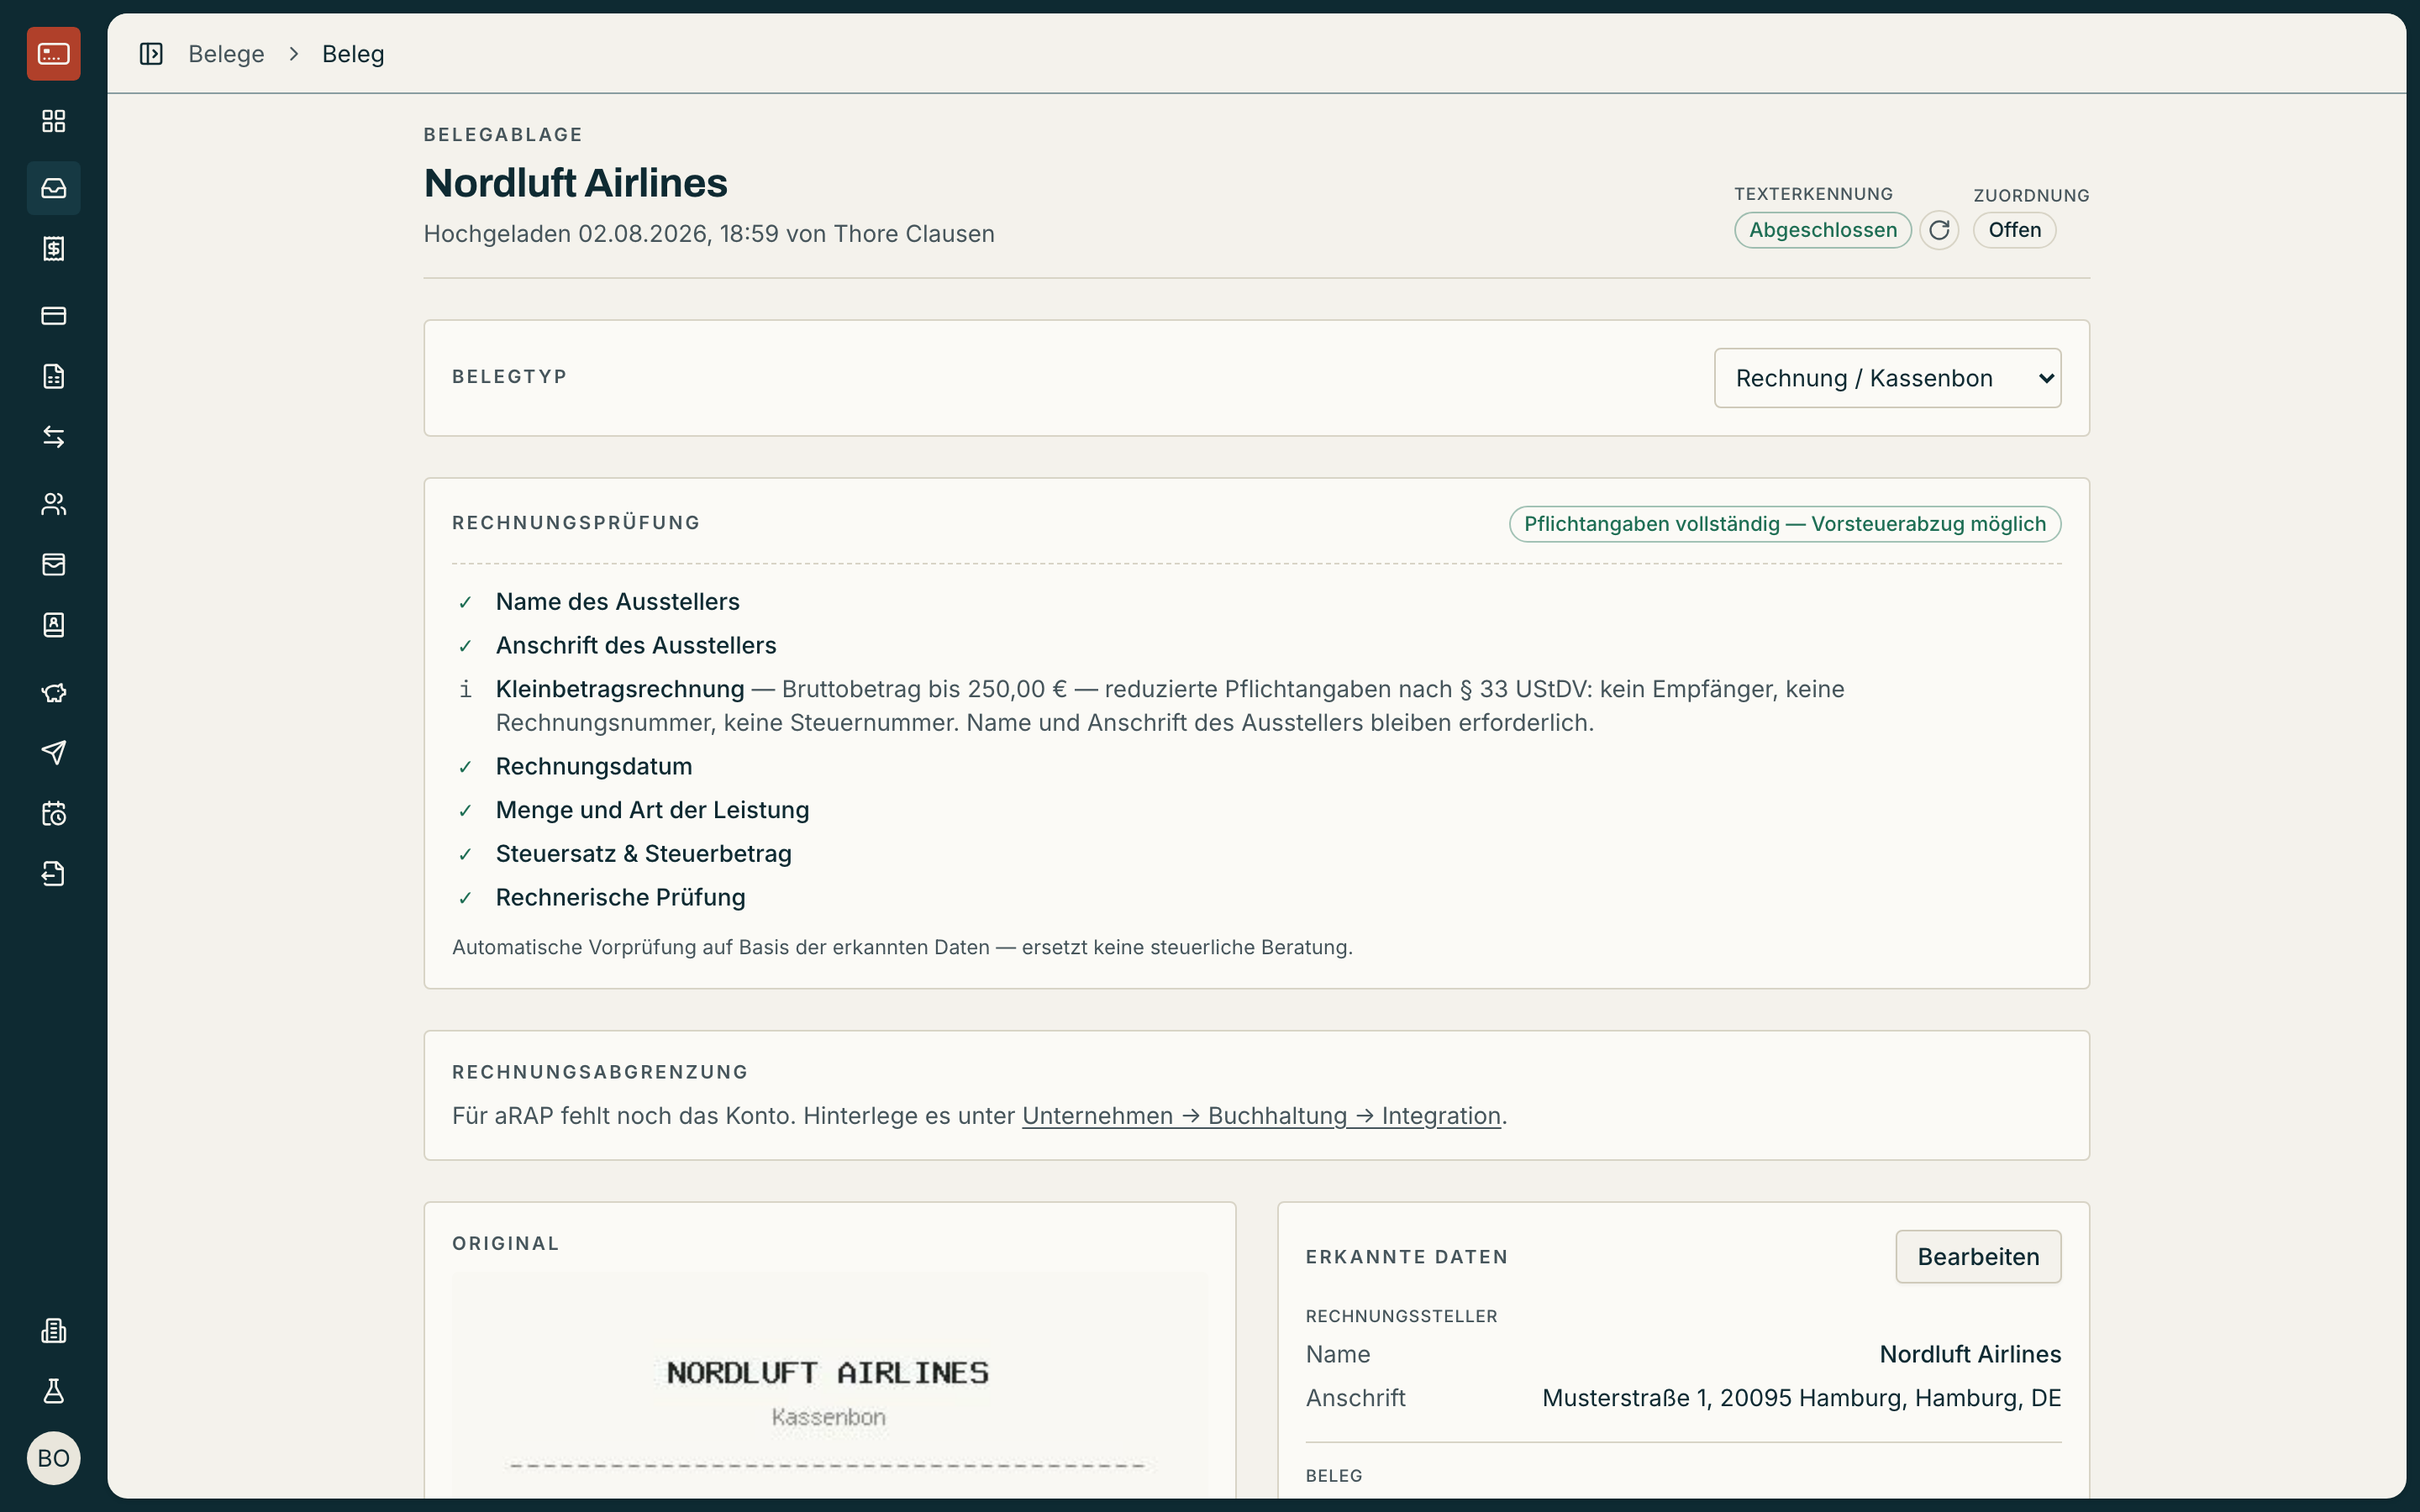
Die Rechnungsprüfung steht am Beleg — Punkt für Punkt, mit dem Ergebnis in einem Satz.
Zwei Minuten je Beleg, die auf keiner Rechnung stehen
Kreditor, Nummer, Datum, Betrag, Steuersatz — bei jedem einzelnen Beleg, jeden Monat. Und am Ende weiß trotzdem niemand, ob die Rechnung alle Pflichtangaben trägt.
Heute Kreditor, Rechnungsnummer, Datum, Betrag und Steuersatz werden von Hand in die Maske getippt — je Beleg zwei Minuten, die niemand abrechnet.
Mit Benvero Foto, PDF oder E-Rechnung in die Ablage ziehen. Die Werte stehen da, samt Umsatzsteuer je Satz und Einzelpositionen. Sie prüfen und bestätigen.
Heute Ob die Rechnung alle Pflichtangaben trägt, fällt auf, wenn die Kanzlei sie zurückgibt — oder in der Prüfung.
Mit Benvero Benvero prüft § 14 Abs. 4 UStG Punkt für Punkt und rechnet die Steuerbeträge gegen den Bruttobetrag nach. Am Beleg steht, ob der Vorsteuerabzug hält.
Heute Derselbe Bon wird zweimal eingereicht, einmal als Foto und einmal als PDF. Auffallen tut das beim Abstimmen — wenn überhaupt.
Mit Benvero Dieselbe Datei fällt schon beim Hochladen auf, derselbe Beleg noch einmal fotografiert an Rechnungsnummer und Betrag. Markiert, nicht blockiert.
Heute Die E-Rechnung wird ausgedruckt und wieder eingescannt, weil das System nur Bilder kennt.
Mit Benvero XRechnung und ZUGFeRD werden aus dem strukturierten Teil gelesen — das ist das umsatzsteuerliche Original. Die Datei bleibt unverändert im Archiv.
Heute Ein gelöschter Beleg ist weg, und beim nächsten Prüfungstermin fehlt er in der Reihe.
Mit Benvero Löschen verschiebt in den Papierkorb; die Datei bleibt. Festgeschriebenes lässt sich gar nicht erst löschen und trägt eine lückenlose Nummer je Belegjahr.
Vom Foto zur festgeschriebenen Buchung
Vier Schritte, von denen zwei ohne Ihr Zutun laufen.
Hereingeben
Ziehen und ablegen, bis zu zehn Dateien auf einmal — Foto, PDF oder E-Rechnung. Am Telefon geht es genauso, im Browser, ohne Installation. Wer keine Rechnung hat, füllt stattdessen einen Eigenbeleg oder einen Bewirtungsbeleg aus.
Lesen lassen
Die Erkennung startet von selbst. Gelesen werden Rechnungssteller mit Anschrift und Steuernummer, Rechnungsnummer, Beleg- und Leistungsdatum, Betrag und Währung, Umsatzsteuer je Satz und die Einzelpositionen. Bei einer E-Rechnung wird nicht erkannt, sondern der strukturierte Teil gelesen.
Prüfen und bestätigen
Die Rechnungsprüfung nach § 14 Abs. 4 UStG läuft mit und sagt am Beleg, ob die Pflichtangaben vollständig sind. Jeden Wert können Sie überschreiben — mit Vorher und Nachher im Protokoll. Festgeschrieben wird erst, wenn eine Person die Buchungsdaten bestätigt hat.
Kontieren und weitergeben
Sachkonto, Kostenstelle, Kostenträger und Buchungstext — für den ganzen Beleg oder je Position aufgeteilt. Danach hängt der Beleg an einer Auslage oder Kartenabrechnung und geht mit ihr an die Buchhaltung.
Basic: zehn Erkennungen pro Monat, ein Zugang für den Inhaber, keine Mindestlaufzeit.
XRechnung und ZUGFeRD werden gelesen, nicht erkannt
Eine E-Rechnung trägt ihre Werte im strukturierten Teil — und der ist das umsatzsteuerliche Original, nicht die Bildansicht. Benvero wertet ihn aus: XRechnung als eigenständige Datei in beiden zulässigen Syntaxen, ZUGFeRD und Factur-X aus dem PDF, in das sie eingebettet sind.
Niemand muss eine E-Rechnung ausdrucken und wieder einscannen, damit Ihr System sie versteht. Die eingegangene Datei bleibt unverändert im Archiv — genau die, die Ihnen geschickt wurde.
Was hereinkommen darf
- XRechnung
- XML, beide Syntaxen
- ZUGFeRD / Factur-X
- eingebettet im PDF
- Rechnung, Kassenbon
- Foto oder PDF
- Eigenbeleg
- Formular mit Unterschrift
- Bewirtungsbeleg
- § 4 Abs. 5 Nr. 2 EStG
Eine XML-Datei, die keine auswertbare E-Rechnung ist, wird gar nicht erst angenommen — mit einer Begründung, die sagt, was fehlt.
Jeder Beleg sagt selbst, woran er hängt
Texterkennung, offene Zuordnung, mögliche Dublette, fehlende Bestätigung, festgeschrieben, exportiert — der Trichter zählt mit, und jeder Beleg trägt seinen Stand sichtbar. Was ihn aufhält, steht im Klartext daran, statt dass jemand danach suchen muss.
Gelöschtes landet im Papierkorb und lässt sich zurückholen. Was einmal festgeschrieben ist, kann gar nicht mehr gelöscht werden — das ist der Grund, warum die Belegnummern eine lückenlose Reihe ergeben.
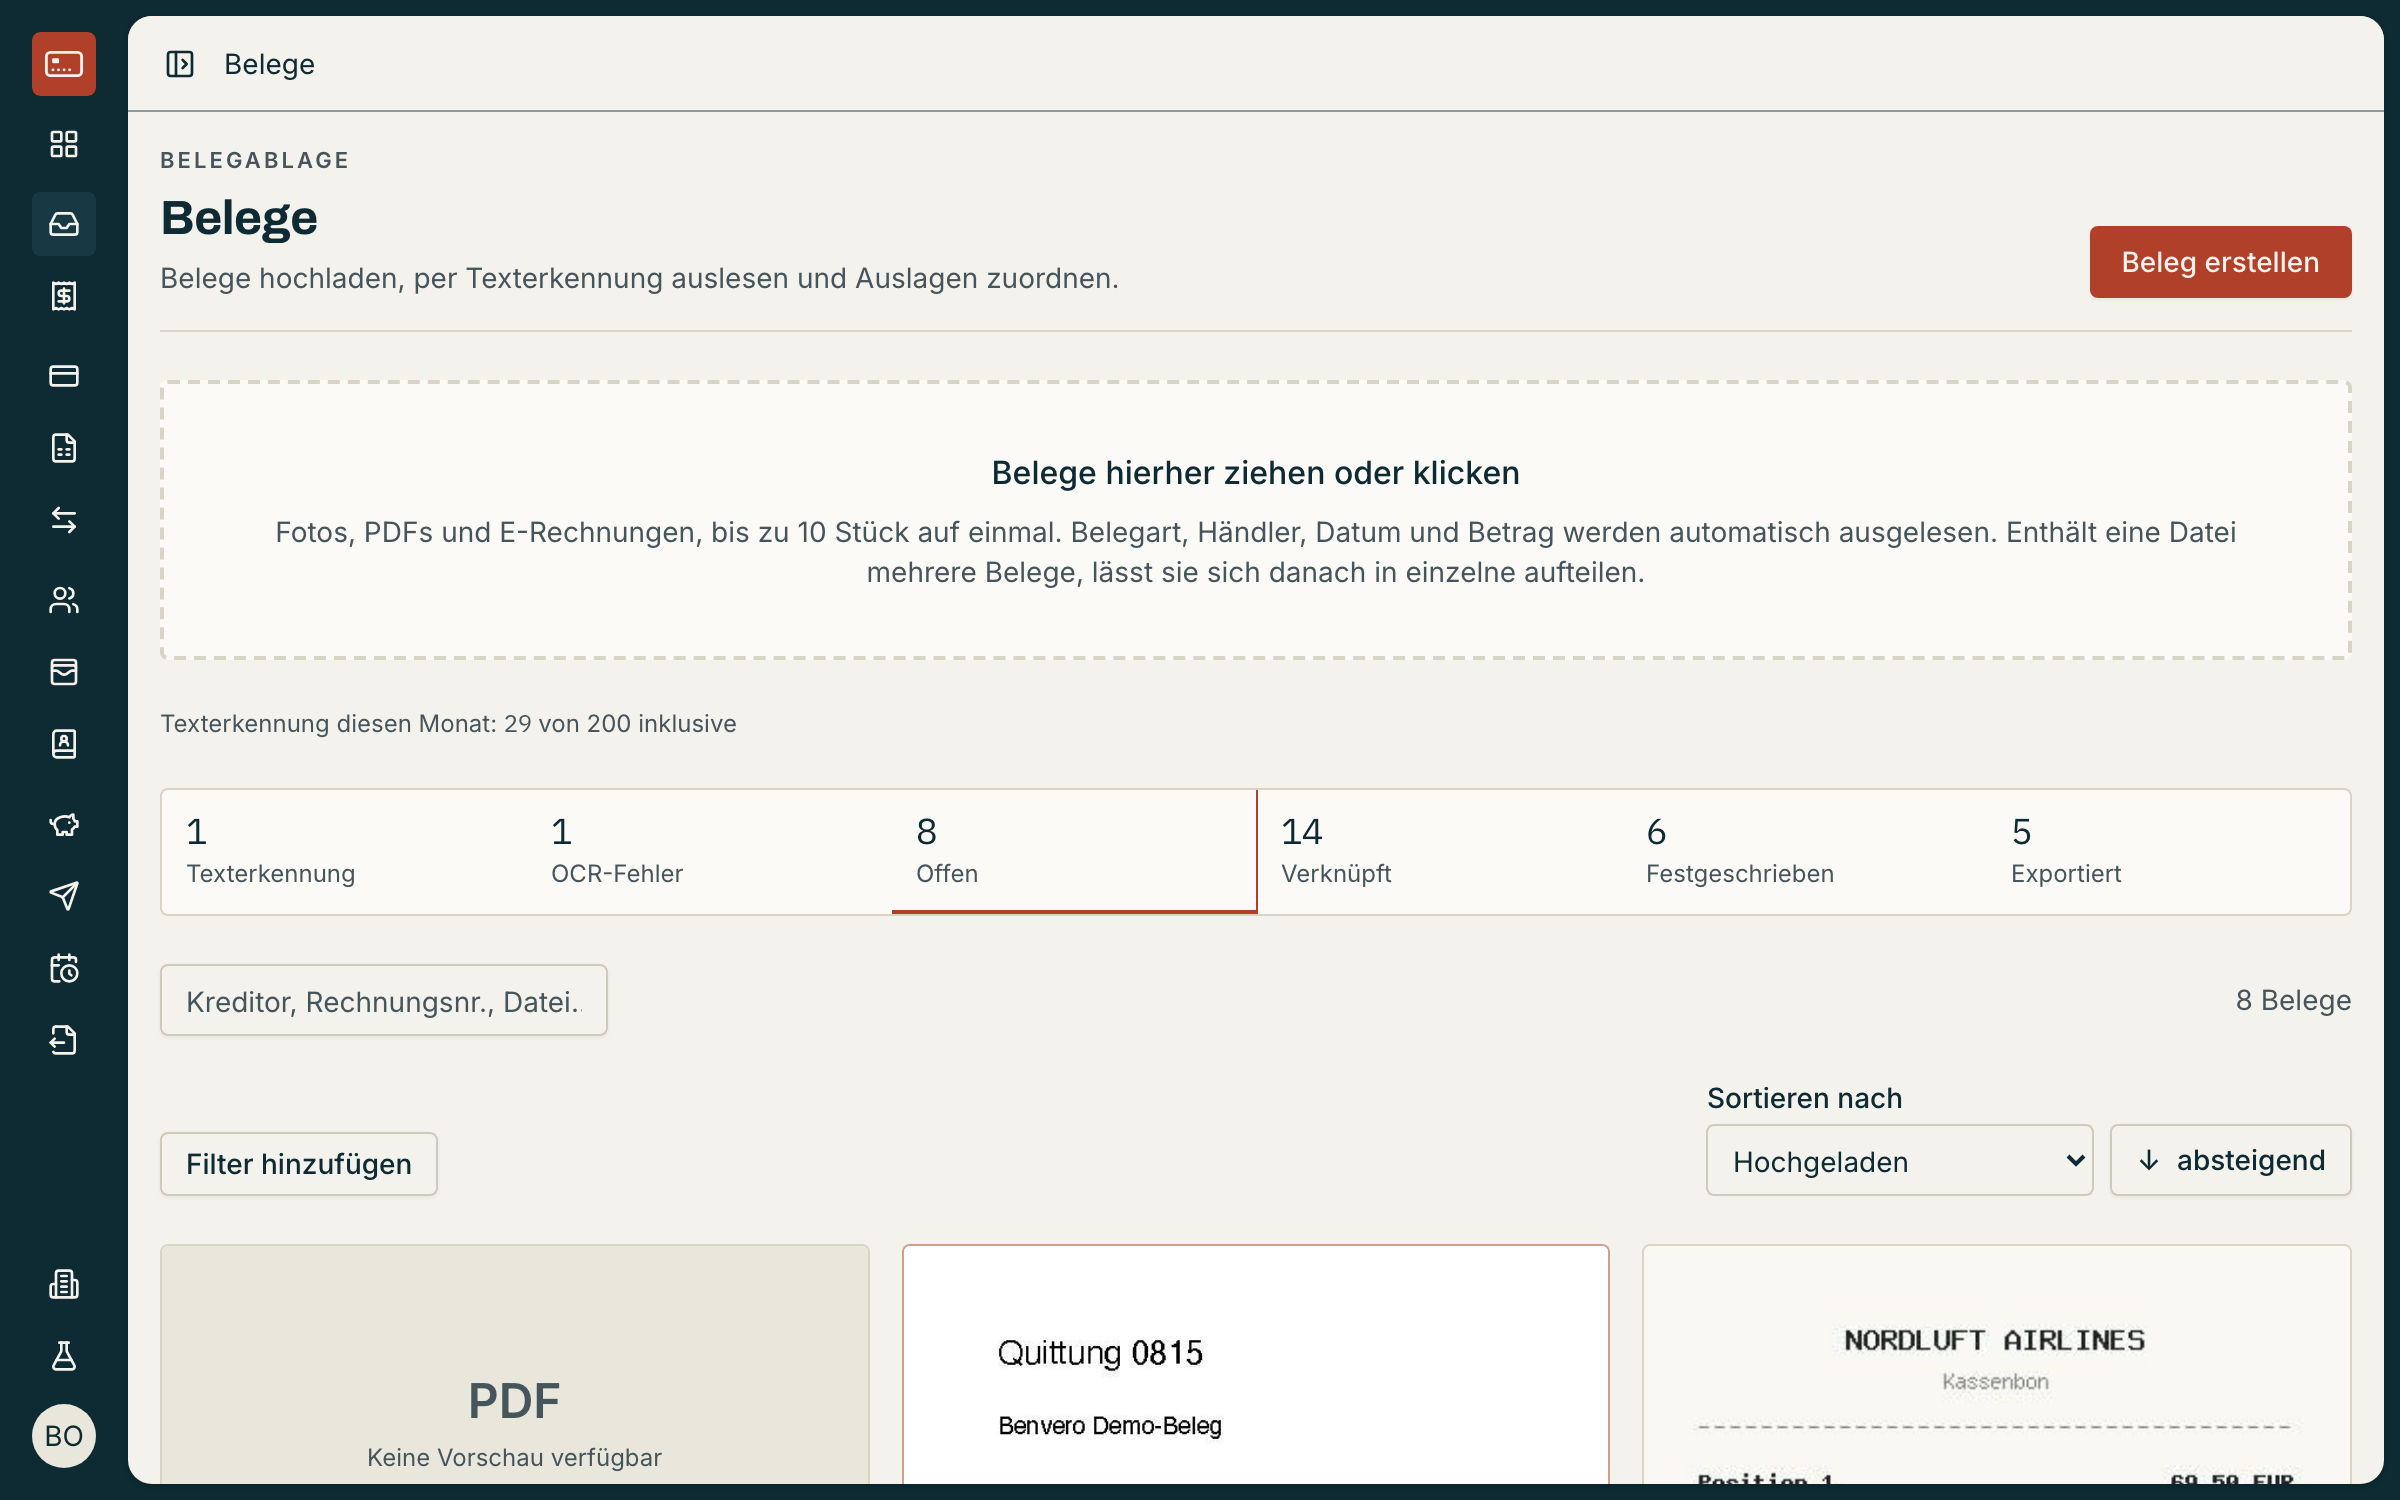
Drei Rollen, ein Beleg — und niemand tippt ihn ab.
Der Beleg kommt vollständig an oder gar nicht
- Pflichtangaben, Kleinbetragsgrenze nach § 33 UStDV und die Steuerbeträge sind nachgerechnet, bevor Sie buchen.
- Reverse Charge, Kleinunternehmer und Steuerbefreiungen stehen als eigene Einordnung da — nicht als Fehler.
- Mögliche Dubletten sammeln sich in einer eigenen Ansicht, mit Verweis auf den Ursprungsbeleg.
- Was einen Beleg noch aufhält, benennt er selbst: fehlende Bestätigung, fehlende Sichtprüfung, offener Dublettenhinweis.
Abfotografieren reicht
- Beleg fotografieren und ablegen — am Telefon, ohne Installation und ohne Konto bei einem dritten Anbieter.
- Kein Formularfeld abtippen: Was auf dem Beleg steht, steht danach in der Ablage.
- Für Trinkgeld oder eine verlorene Quittung gibt es den Eigenbeleg, für das Kundenessen den Bewirtungsbeleg.
Eine Reihe ohne Lücken
- Jeder festgeschriebene Beleg trägt eine fortlaufende Nummer je Belegjahr — und nur Festgeschriebenes bekommt eine.
- Ein Nachzügler aus einem abgeschlossenen Jahr wird als solcher protokolliert statt still eingereiht.
- Papierbelege verlangen vor der Festschreibung eine quittierte Sichtprüfung über die tatsächlich angesehenen Seiten.
- Bewirtungs- und Eigenbeleg entstehen als unterschriebenes PDF mit den Pflichtangaben.
Was Benvero nicht tut
Wir sind neu und haben keine Kundenlogos, die wir Ihnen zeigen könnten. Was wir stattdessen anbieten: die Grenzen des Produkts, bevor Sie sie selbst finden.
- Die Erkennung entscheidet nicht, sie schlägt vor.
- Jeder maschinell gelesene Wert bleibt ein Vorschlag, bis eine Person aus Buchhaltung oder Verwaltung die Buchungsdaten bestätigt. In der Voreinstellung gilt das für jeden einzelnen Beleg.
- Die Rechnungsprüfung ersetzt keine steuerliche Beratung.
- Sie ist eine Vorprüfung auf Basis der gelesenen Daten und sagt das auch am Beleg. Was sie kann: die Punkte abarbeiten, die sonst erst der Kanzlei auffallen.
- Das Papieroriginal dürfen Sie nicht sofort vernichten.
- Ersetzendes Scannen verlangt eine Organisationsanweisung, die nur Ihr Haus in Kraft setzen kann. Solange sie fehlt, hält Benvero die Aussage ausdrücklich zurück, statt Ihnen ein Risiko einzureden.
- Die Verarbeitung läuft nicht auf unseren eigenen Rechnern.
- Texterkennung und Strukturierung laufen bei einem benannten Auftragsverarbeiter in der Region Frankfurt, nach Art. 28 DSGVO. Welche das sind, steht im Auftragsverarbeitungsvertrag, nicht im Kleingedruckten.
- Es gibt keine GoBD-Zertifizierung.
- Die gibt es für Software auch gar nicht. Was es gibt: Festschreibung, Prüfsummenkette, Protokoll über jede Änderung und eine Aufbewahrung, die im Standard zehn Jahre läuft.
Sie zahlen für Belege. Nicht für Sitzplätze.
Jeder Tarif enthält alle Module und beliebig viele Nutzende. Der Unterschied ist das Kontingent an Belegen, die die Erkennung für Sie liest. Gezählt wird je Dokument, nicht je Seite.
Keine Mindestabnahme, keine Jahresbindung, keine Lizenz pro Kopf.
Basic
- 10 Erkennungen pro Monat
- Ein Zugang — der Inhaber; ab Starter beliebig viele
- Rechnungsprüfung, E-Rechnung, Bewirtungs- und Eigenbeleg
- Kein Zahlungsmittel im Checkout, keine Mindestlaufzeit
Alle Preise zzgl. USt. Eine Erkennung ist ein Dokument, das durch die Texterkennung läuft — unabhängig von der Seitenzahl. Von Hand erfasste Belege zählen nicht.
Was die Buchhaltung als Erstes fragt
- Wir dürfen keine Belege durch eine KI schicken.
- Die Verarbeitung läuft in der EU-Region Frankfurt, als Auftragsverarbeitung nach Art. 28 DSGVO. Belegdaten verlassen die EU nicht und werden nicht zum Training verwendet. Bei jedem Beleg steht im Protokoll, welches Verfahren und welches Modell ihn gelesen haben — und der gelesene Wert bleibt ein Vorschlag, bis eine Person ihn bestätigt.
- Und wenn die Erkennung etwas falsch liest?
- Dann fällt es auf, bevor gebucht wird. Ein Beleg wird erst festgeschrieben, wenn jemand die Buchungsdaten bestätigt hat — in der Voreinstellung jeder einzelne. Jede Korrektur steht mit Vorher und Nachher im Protokoll, und eine Korrektur zieht eine bereits gegebene Bestätigung automatisch zurück.
- Bei uns kommt inzwischen die Hälfte als E-Rechnung.
- Dann wird nichts erkannt, sondern gelesen: XRechnung als XML in beiden zulässigen Syntaxen sowie ZUGFeRD und Factur-X im PDF werden aus dem strukturierten Teil ausgewertet, der jeder Bilderkennung vorgeht. Die eingegangene Datei bleibt unverändert im Archiv. Eine XML-Datei, die keine auswertbare E-Rechnung ist, wird gar nicht erst angenommen — mit einer Begründung, die sagt, was fehlt.
- Was genau prüft Benvero an einer Rechnung?
- Die Pflichtangaben nach § 14 Abs. 4 UStG: Name und Anschrift des Ausstellers, Steuernummer oder USt-IdNr., Empfänger, Rechnungsnummer, Rechnungs- und Leistungsdatum, Art und Umfang der Leistung, Steuersatz und Steuerbetrag. Dazu rechnet Benvero die Steuerbeträge gegen den Bruttobetrag nach. Bis 250,00 € greift die Kleinbetragsrechnung nach § 33 UStDV mit ihren reduzierten Anforderungen — das erkennt die Prüfung und meldet die entfallenden Punkte nicht als Fehler.
- Unsere Kanzlei will keine Bilderflut und keine Lücken.
- Jeder Beleg bekommt bei der Festschreibung eine fortlaufende Nummer je Belegjahr, etwa 2026-000001. Die Reihe ist lückenlos, weil eine Nummer nur bekommt, was festgeschrieben ist — und Festgeschriebenes lässt sich nicht mehr löschen. Ein Beleg, der aus einem bereits abgeschlossenen Jahr nachkommt, wird als Nachzügler protokolliert statt unauffällig eingereiht.
- Was sagt der Prüfer zu abfotografierten Belegen?
- Fotografierte und gescannte Papierbelege verlangen vor der Festschreibung eine quittierte Sichtprüfung — über die Seiten, die tatsächlich am Bildschirm standen, nicht über eine Zahl, die jemand einträgt. Solange sie fehlt, nennt der Beleg diesen Punkt als Grund. Zur Vernichtung des Papiers ermutigt die App erst, wenn Ihre Organisationsanweisung zum ersetzenden Scannen in Kraft ist.
- Was passiert, wenn jemand einen Beleg löscht?
- Nichts geht verloren. Löschen verschiebt in den Papierkorb; Datensatz und Datei bleiben, Wiederherstellen ist ein Klick. Verknüpfte oder festgeschriebene Belege lassen sich gar nicht erst löschen. Lädt jemand dieselbe Datei noch einmal hoch, kommt der ursprüngliche Beleg zurück, statt ein zweiter zu entstehen.
- Wir haben Ausgaben ohne Rechnung — Trinkgeld, verlorene Quittung, Bewirtung.
- Für beides gibt es ein Formular statt eines Zettels. Der Eigenbeleg verlangt Empfänger, Datum, Zweck, den Grund für den fehlenden Originalbeleg, Betrag und Unterschrift. Der Bewirtungsbeleg trägt die Angaben nach § 4 Abs. 5 Nr. 2 EStG samt Teilnehmenden und Anlass; die Rechnungsdaten übernimmt er per Klick aus dem Restaurantbeleg, der dazugehört. Beide entstehen als unterschriebenes PDF.
- Was kostet das, und was zählt als Erkennung?
- Gezählt wird je Dokument, nicht je Seite: Eine Abrechnung über zwölf Seiten ist eine Erkennung. Basic ist dauerhaft kostenlos und enthält zehn Erkennungen im Monat. Ist das Kontingent aufgebraucht, hält die App die Erkennung an und sagt es am Beleg — hochgeladen bleibt er trotzdem, und die Erkennung lässt sich später starten. Ab Starter sind Nutzende unbegrenzt; Basic trägt einen Zugang, den des Inhabers.
Abtippen war gestern.
Konto anlegen, den ersten Beleg hochladen und sehen, was zurückkommt. Basic ist dauerhaft kostenlos — ohne Zahlungsdaten, ohne Mindestlaufzeit.